

小規模宅地等の特例は使える?自宅の土地を取得する人と同居の要件
「親の自宅を相続すれば、土地の評価額を80%減らせる」と聞いても、自分に使えるかは別の話です。配偶者が取得する場合と、同居していた子ども、別居していた子どもが取得する場合では、条件が異なります。
ここでは、小規模宅地等の特例のうち、自宅などの敷地に関する「特定居住用宅地等」に絞り、取得者ごとの要件と、判断のために家族で確かめたいことを説明します。
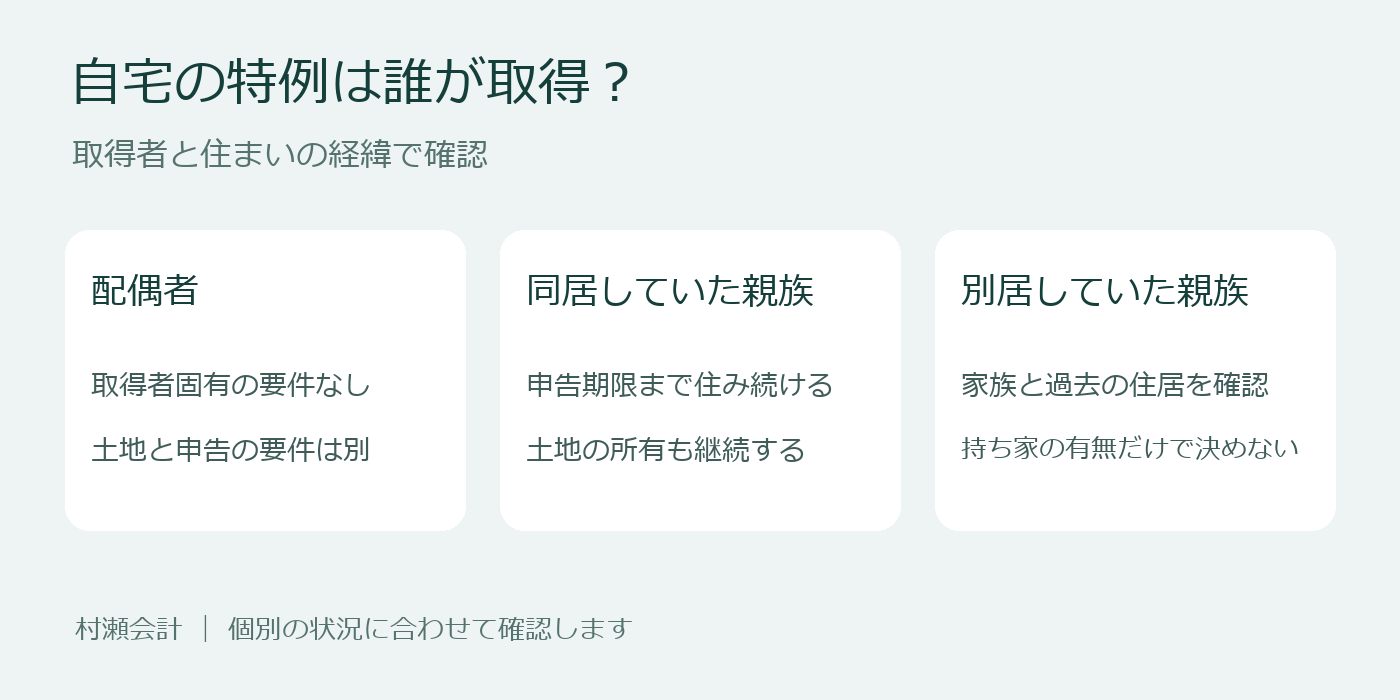
減額の対象は自宅の建物ではなく、一定の要件を満たす土地
特定居住用宅地等に該当すると、330平方メートルまでの部分について、相続税の課税価格に算入する土地の価額を80%減額できます。建物の価額や相続税額そのものを80%減らす制度ではありません。
対象になるのは、原則として亡くなる直前に、本人または本人と生計を一にしていた親族が住んでいた家の敷地で、所定の条件を満たすものです。居住用の土地が複数あっても、この区分の対象は主として住んでいた一つの宅地等に限られます。
誰が土地を取得するかだけでなく、どの部分に誰が住んでいたかも確認します。共有で取得する場合も、一人が要件を満たせば土地全体に適用できるわけではなく、要件を満たす人が取得した持分に応じて判定します。貸付用などの土地にも特例を使う場合は、限度面積の計算が変わることがあります。
配偶者と同居親族では、取得後の条件が違う
亡くなった方の配偶者が取得する場合、この特例の「取得者ごとの要件」はありません。同居や、申告期限まで住み続けること・所有し続けることは求められていません。ただし、土地自体の要件や申告手続きまで不要になるわけではありません。
亡くなった方が住んでいた一棟の建物に居住していた親族が取得する場合は、相続開始の直前から申告期限まで引き続きその建物に住み、土地も相続開始時から申告期限まで所有している必要があります。
相続後に転居したり、申告期限前に土地を売却したりする予定がある場合は、契約を進める前に適用への影響を確かめてください。相続した時点で同居していたという事情だけでは、要件を満たしたことになりません。
二世帯住宅は、建物の登記と住んでいた部分を確認する
二世帯住宅では、「同じ敷地だから同居」「玄関が別だから別居」といった説明だけで結論を出せません。国税庁の案内では、建物が区分所有登記されているかどうかによって、対象となる居住部分の扱いが異なります。
区分所有登記された建物では、亡くなった方が住んでいた部分に居住していた親族かを確認します。それ以外の一棟の建物では、本人または親族が住んでいた部分に居住していた親族が対象となり得ます。建物の登記事項証明書と間取り図があれば、誰がどこを使っていたかを書き添えてください。
別居の子どもは「持ち家がない」だけでは足りない
配偶者でも同居親族でもない親族についても、適用できる場合があります。いわゆる「家なき子」の要件と呼ばれますが、現在賃貸住宅に住んでいるというだけでは判断できません。
まず、亡くなった方に配偶者がいないことと、亡くなる直前に本人の家に住んでいた相続人がいないことが必要です。後者は、相続放棄があっても、その放棄がなかった場合の相続人で判定します。
取得者の住まいにも条件があります。相続開始前3年以内に、日本国内にある本人・本人の配偶者・三親等内の親族・本人と特別な関係がある一定の法人が所有する家屋に住んでいないことが必要です。ただし、亡くなった方が亡くなる直前に住んでいた家屋は、この判定から除かれます。
加えて、相続開始時に住んでいる家屋を、それ以前に一度も所有したことがないこと、相続した土地を申告期限まで所有することも必要です。国籍や相続税の納税義務の区分に関する条件もあります。過去の住所と各家屋の所有者、以前の所有歴までたどって判定します。
老人ホームへの入所や、生計を一にする親族の住まいは別に確かめる
亡くなる前に老人ホームなどへ入っていた場合も、自宅に住んでいなかったことだけで対象外とは限りません。要介護・要支援認定などの状況、入居先が対象施設に該当するか、入居後に自宅をどう使っていたかによって扱いが変わります。
自宅を事業用にしたり、新たに本人や生計を一にする親族以外の人の住まいにしたりした場合は、この入所等に関する扱いの対象から除かれます。施設の契約書、認定の資料、入居日、自宅の利用が変わった日を残してください。
亡くなった方自身の自宅ではなく、生計を一にしていた親族の住まいの敷地にも、対象となる場合があります。配偶者以外では、その生計を一にしていた親族が取得し、相続開始前から申告期限まで引き続きその家に住み、土地を申告期限まで所有することが必要です。単に親族が住んでいた土地というだけでは足りません。
特例で税額がゼロになっても、申告手続きは必要
申告が必要かどうかを判断する際は、小規模宅地等の特例を適用する前の課税価格で基礎控除額と比較します。特例を使うことで税額がゼロになる場合でも、適用を受けるための申告が必要です。
申告書には特例を受ける旨を記載し、計算の明細書や遺産分割協議書の写しなど、一定の書類を添付します。原則として申告期限までに土地が分割されていることも必要です。特例対象となり得る土地などを取得した相続人等が複数いる場合には、適用する土地の選択について、対象となる全員の同意が求められます。
相続税の申告期限は、亡くなったことを知った日、通常は死亡の日の翌日から10か月以内です。期限が土日祝日などに当たる場合は、その翌日になります。未分割の場合は別途手続きの検討が必要なので、話し合いが終わるまで相談を待たず、現在の状況を伝えてください。
まずは、住んでいた人と取得予定者を一枚に書く
自宅の所在地、亡くなる直前に住んでいた人、土地を取得する予定の人、今後の転居・売却予定を書き出してください。別居の親族が取得するなら過去の住まいと所有者、施設への入居があればその時期も添えます。不明な部分は推測で埋めず、そのまま残して構いません。
姫路市周辺で村瀬会計への相談を考えている方は、このメモと手元の登記資料、間取り図などをお持ちください。初回相談時に資料が全部そろっている必要はありません。
土地の評価方法そのものは、路線価と小規模宅地等の特例の基礎、持ち物全般は初回相談に必要な資料でご案内しています。
ご依頼の業務内容・費用は料金案内をご覧いただき、個別のお見積もりでご確認ください。
参考資料
- No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)|国税庁(確認日:2026-11-09)
- No.4205 相続税の申告と納税|国税庁(確認日:2026-11-09)
個別の取扱いは財産・家族関係・適用制度などにより異なります。