

毎年100万円の贈与なら問題ない?贈与の成立と相続税への加算
「毎年100万円ずつ子どもに渡していれば、税金の心配はない」。そう考える前に、贈与の約束と、受け取った人の年間合計、将来の相続税を分けて考える必要があります。
暦年課税では、年間の贈与財産の合計が110万円以下なら贈与税はかかりません。ただし、そもそも贈与が成立しているか、最初から何年分もの給付を約束していないかによって扱いが変わります。贈与税がかからなくても、相続税の計算に含まれる場合があります。
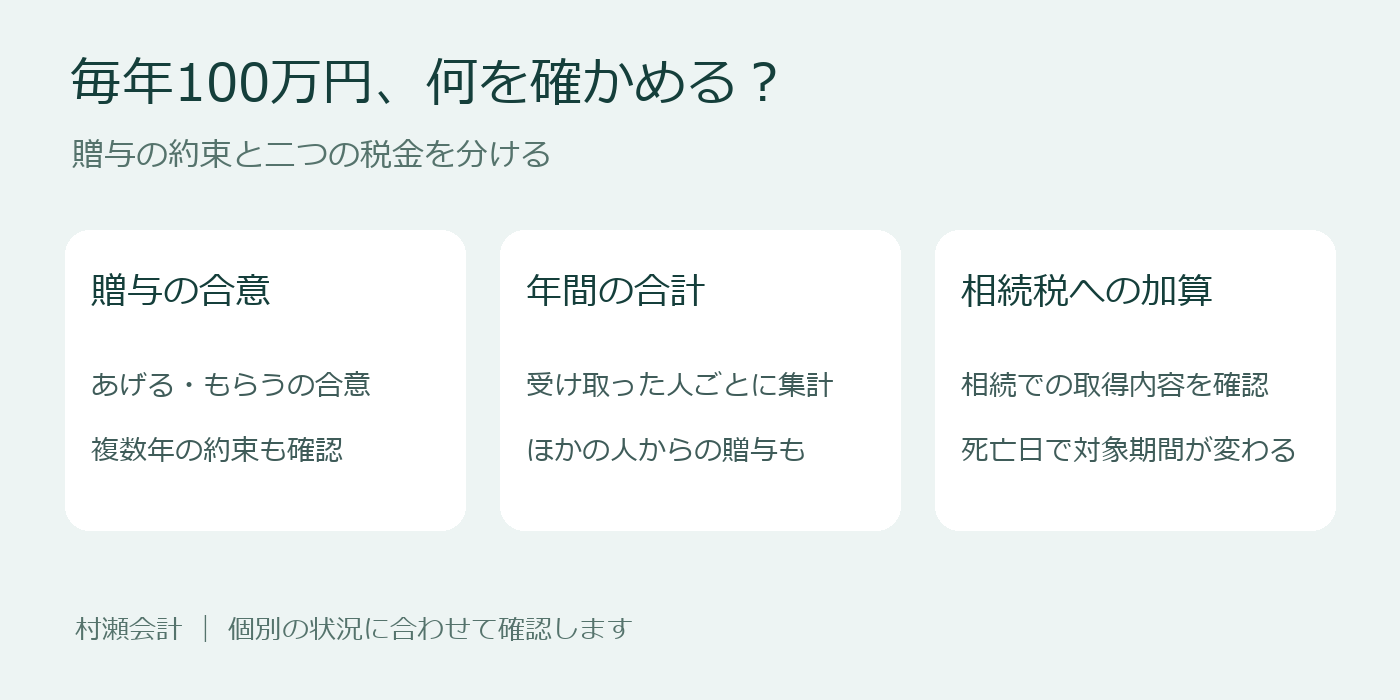
110万円は、受け取った人の1年間の合計で考える
ここでは「暦年課税」による贈与を説明します。暦年課税は、その年の1月1日から12月31日までに贈与を受けた財産の価額を合計し、基礎控除額110万円を差し引いて贈与税を計算する制度です。合計が110万円以下なら、贈与税はかからず、贈与税の申告も不要です。
110万円は、贈与する人ごとの枠ではありません。例えば、同じ年に父から100万円、母から50万円を暦年課税による贈与として受け取れば、合計は150万円です。父からの100万円だけを見て、申告不要とは判断できません。
現金の振込だけでなく、その年にほかの財産の贈与を受けていないかも確かめてください。なお、相続時精算課税を選択した贈与は別の制度です。過去に選択したことがある方は、本稿の暦年課税の説明をそのまま当てはめず、申告書や届出書の控えを確認する必要があります。
毎年その都度の贈与と、10年分の約束は違う
国税庁のQ1は、親から毎年100万円ずつ10年間にわたって贈与を受ける場合を取り上げています。定期金給付契約に基づくものではなく、毎年贈与契約を結び、その契約に基づいて贈与が行われ、各年の贈与財産の合計が110万円以下なら、贈与税はかからないと説明しています。
これに対し、最初から「今後10年間、毎年100万円を渡す」と契約している場合は、毎年の入金だけを切り離して考えません。約束をした年に、10年間にわたって給付を受ける「定期金に関する権利」の贈与を受けたものとして、贈与税がかかるとされています。
違いは、同じ金額を何回振り込んだかより、何を約束していたかにあります。毎年の振込額や日付が同じというだけで、定期金給付契約だとは断定できません。逆に、金額や日付を変えるだけで、当初の複数年の約束が毎年別々の贈与に変わるわけでもありません。
複数年の給付を約束した書面がある場合は、その内容を確認してください。課税対象となる権利の評価額を、単純に「100万円×10年=1,000万円」と決めつけず、契約に即して検討する必要があります。
振り込む前に、「あげる」「もらう」の合意があるか
贈与は、財産を無償で与える意思を示し、相手が受諾することで効力を生じます。親が子どものためにお金を移したつもりでも、それだけで当事者の合意まで確認できるとは限りません。
令和3年9月17日の国税不服審判所の裁決には、親が作成した「贈与証」があっても、その存在だけでは過去の毎年の贈与の成立を認められないとされた判断があります。受け取る人が書面や預金の存在を知っていたか、当時の説明を裏付ける資料があるかなど、一連の経緯が検討されました。
これは個別事案の判断であり、契約書や通帳の保管者だけで結論を出すものではありません。同じ裁決でも、未成年の子について、贈与者とは別の親権者が法定代理人として受諾し、管理していた預金は子に帰属すると判断されています。親が通帳を管理しているだけで、贈与が成立していないとはいえません。
毎年その都度贈与するのであれば、その年に誰が誰へ何を渡し、相手がどう受け入れたかが分かるよう、契約内容と振込記録を一緒に残してください。書面を作ることだけでなく、実際のやり取りと一致していることが必要です。口座の帰属を詳しく知りたい方は、子ども名義の預金についての記事も参考になります。
贈与税がゼロでも、相続税に加算されることがある
贈与が成立し、その年の贈与税がかからなかったとしても、相続税の計算から必ず外れるわけではありません。亡くなった方から相続や遺贈、相続時精算課税に係る贈与によって財産を取得した人が、その方から加算対象期間内に暦年課税による贈与を受けていた場合は、原則として贈与時の価額を相続税の課税価格に加算します。
この加算は、年間110万円以下の贈与も対象になります。ただし、贈与を受けた人すべてについて一律に加算する制度ではありません。相続等による財産取得の有無や、贈与に適用した非課税制度なども確認します。
相続開始日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内を除く期間の贈与については、贈与時の価額の合計から総額100万円までは加算されません。毎年100万円ずつ差し引ける制度ではないため、贈与税の年間110万円の基礎控除と混同しないでください。
加算された財産に対応する贈与税が課されている場合には、その贈与税額を相続税の計算上控除する仕組みもあります。加算の確認は、贈与を無効にすることとは別の話です。
2024年1月1日以後の暦年課税による贈与について、加算対象期間は相続開始日に応じて次の表のとおり段階的に延びます。
| 相続開始日 | 加算対象期間 |
|---|---|
| 2026年12月31日まで | 相続開始前3年以内 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から死亡の日まで |
| 2031年1月1日以後 | 相続開始前7年以内 |
まずは今年の贈与と、これまでの約束を書き出す
これから毎年の贈与を考える方は、「今年いくら渡すか」に加え、将来何年分まで約束するつもりなのかを明確にしてください。すでに贈与を続けている方は、当初の契約書ややり取りを見直し、受け取った人ごとに各年の贈与額をまとめます。相続が始まっている場合は、亡くなった日と、受け取った人が相続等で取得した財産も併せて伝えます。
姫路市周辺で判断に迷う方は、契約書、振込記録、贈与税申告書の控えなど、手元にある資料を村瀬会計への相談時にお持ちください。初回相談のために全部そろえる必要はありません。「毎年100万円だから」と結論を出す前に、どのような約束で渡してきたお金かを確かめるところから始めてください。
ご依頼の業務内容・費用は料金案内をご覧いただき、個別のお見積もりでご確認ください。
参考資料
- No.4402 贈与税がかかる場合|国税庁(確認日:2026-11-11)
- 国税庁 No.4402 Q1 毎年、基礎控除額以下の贈与を受けた場合(確認日:2026-11-11)
- (令和3年9月17日裁決)| 公表裁決事例等の紹介 | 国税不服審判所(確認日:2026-11-11)
- No.4161 贈与財産の加算と税額控除(暦年課税)|国税庁(確認日:2026-11-11)
個別の取扱いは財産・家族関係・適用制度などにより異なります。