

子ども名義の預金は誰の財産?名義預金で確認されること
親が子どもの名前で口座を作り、長年お金を積み立てていた。その親が亡くなったとき、「子ども名義だから相続財産には入らない」と考えてよいのでしょうか。
口座の名義だけでは決まりません。誰のお金を入れたのか、誰が管理していたのか、贈与の約束があったのかを確かめます。ただし、親が通帳を持っていたという事情だけで、すべて親の財産になるわけでもありません。
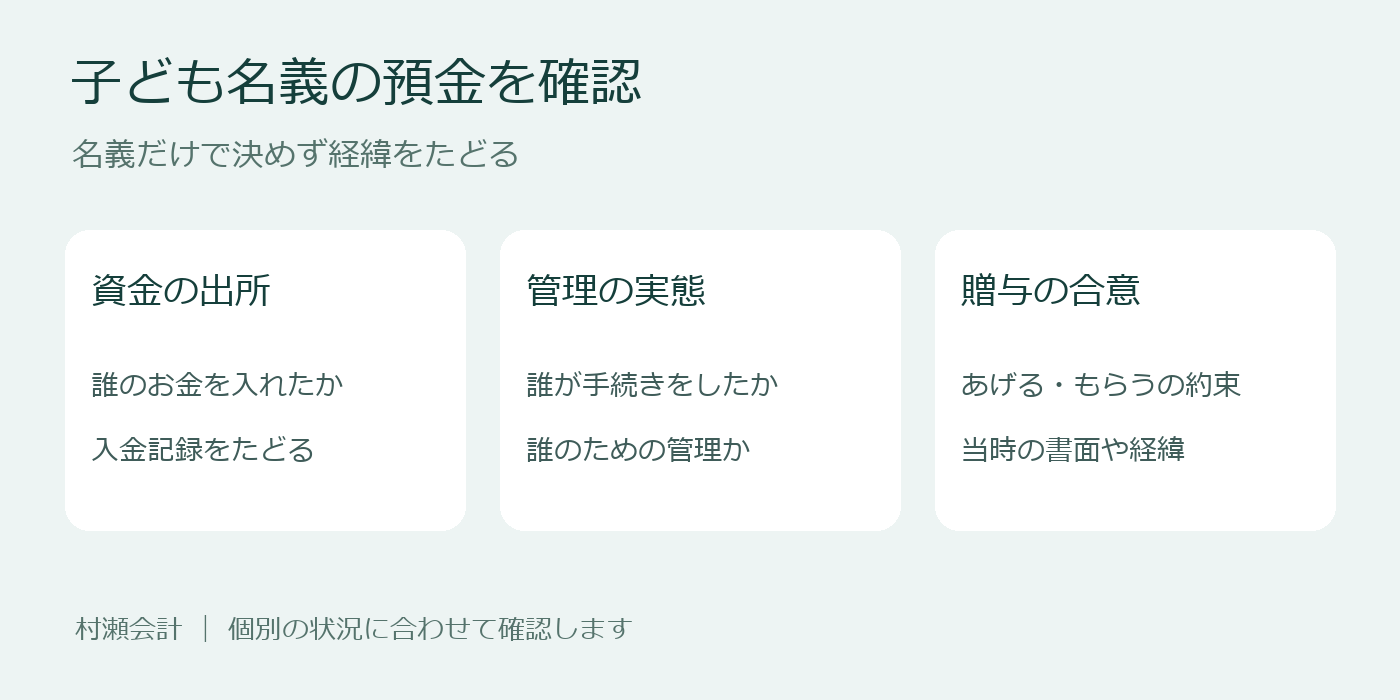
名義預金とは、名前と実際の持ち主が異なる預金
子どもなどの名義になっていても、実際には親に帰属する預金は、一般に「名義預金」と呼ばれます。相続税は原則として亡くなった方の財産を取得した場合にかかるため、家族名義の口座についても、実際に誰の財産なのかが問題になります。
例えば、親が自分のお金を子ども名義の口座へ移し、その後も自分のお金として管理していた場合には、親の相続財産に含まれる可能性があります。反対に、親からの贈与が成立し、子どもに帰属している預金もあります。「親が入金した」というだけで結論は出せません。
同じ子どもの名義でも、口座を作った経緯や入金の内容は異なります。一つの口座で気になる事情が見つかっても、ほかの口座まで同じ扱いと決めず、それぞれの経緯をたどります。
資金の出所・管理・贈与の約束をつなげて見る
まず確かめるのは、入金したお金の出所です。親の預金から振り込んだのか、子どもの給与やお祝い金などを入れたのか。通帳や取引明細を見ながら、分かる範囲で入金の内容を書き添えます。複数の出所のお金が混ざっている場合は、残高全体を一括して判断しないようにします。
管理については、通帳や印鑑を保管していた人に加え、入金や解約を決めた人、銀行で手続きをした人、そのお金を誰が使える状態だったかも確認します。親が手続きを代わりにしていたのか、自分の判断で運用していたのかでは、事情が違います。
贈与は、財産を無償で「あげる」という意思と、「もらう」という受諾が合うことで効力を生じます。親が将来のために積み立てるつもりだったことと、その時点で子どもに贈与したことは同じではありません。いつ、何を渡す約束をし、相手がどう受け入れたのかを確かめます。
贈与契約書や当時のやり取りが残っていれば、入出金の記録と一緒に保管してください。書面があるだけで贈与の成立が決まるわけではなく、書面が見つからないだけで直ちに贈与を否定するものでもありません。約束の内容と実際の管理状況を合わせて見ます。
未成年の子の通帳を親が持っていた場合
未成年の子どもの預金を親が管理することはあります。そのため、「子ども本人が通帳を持っていなかったから名義預金」とは断定できません。親が誰の財産として、どのような立場で管理していたかまで見る必要があります。
令和3年9月17日の国税不服審判所の裁決では、贈与者とは別の親権者が、未成年の子の法定代理人として贈与の申込みを受諾し、子ども名義の口座を管理していたと認定されました。その預金は、口座開設当初から子どもに帰属し、贈与者の相続財産には含まれないと判断されています。
この裁決も個別事案の判断です。「親が管理していれば親の財産」「未成年の口座なら必ず子どもの財産」という、どちらの結論にも一般化できません。贈与した人、受諾した人、管理していた人の関係と、当時の約束を分けて伝えてください。
裁決例でも、一つの事情だけでは判断していない
平成27年10月2日の裁決では、子ども名義の定期預金が、亡くなった親に帰属する相続財産と判断されました。親が資金を出したことだけでなく、預入れの目的、相続開始までの通帳・印鑑の管理、子どもが処分できる状況だったか、贈与の事実があったかなどが検討されています。
前の見出しで紹介した令和3年の裁決では、別の子どもについて、親が作成した「贈与証」の存在だけでは過去の毎年の贈与を認められないと判断されました。同じ裁決の中でも、子どもごとの事情によって結論が分かれています。
裁決例は、ご自身の口座にそのまま当てはめるためではなく、何を調べる必要があるかを知るために役立ちます。通帳の保管者や契約書の有無を一つずつ数えて、機械的に判定するものではありません。
贈与が成立していても、相続税の計算とは別に確認する
「子どもの財産になっているか」と「相続税の計算に加算するか」は別の問題です。贈与が成立していても、亡くなった方から相続等で財産を取得した人が、加算対象期間内に暦年課税による贈与を受けている場合などには、相続税の計算に含まれることがあります。
暦年課税の贈与税では、その年に贈与を受けた財産の合計額から基礎控除額110万円を差し引いて計算します。しかし、この金額以下だったことは、贈与の成立を証明するものではありません。相続税の加算対象に当たる贈与は、贈与税がかからなかった場合でも加算されます。
加算対象期間は相続開始日によって異なります。裁決に書かれた当時の期間を現在の相続へそのまま使わず、贈与の時期、受け取った人、利用した課税制度や特例を確認します。
まずは気になる口座の経緯をメモする
子ども名義の口座が見つかったら、銀行名、口座を作った頃の年齢、主な入金元、通帳などの保管者、贈与について聞いていることを書き出してください。途中で管理する人が変わった場合は、その時期も添えます。家族の記憶と、資料で確認できた事実は分け、不明な部分を推測で埋める必要はありません。
姫路市周辺で村瀬会計への相談を考えている方は、そのメモと手元の通帳、贈与に関する書面、贈与税申告書の控えなどをお持ちください。初回相談時に資料が全部そろっている必要はありません。まず、誰に何を聞くか、どの記録を探すかを具体的にしていきます。
相談時の持ち物全般は、相続税の相談に必要な資料の記事でご案内しています。
ご依頼の業務内容・費用は料金案内をご覧いただき、個別のお見積もりでご確認ください。
参考資料
- No.4105 相続税がかかる財産|国税庁(確認日:2026-11-06)
- No.4402 贈与税がかかる場合|国税庁(確認日:2026-11-06)
- (平成27年10月2日裁決) | 公表裁決事例等の紹介 | 国税不服審判所(確認日:2026-11-06)
- (令和3年9月17日裁決)| 公表裁決事例等の紹介 | 国税不服審判所(確認日:2026-11-06)
- No.4161 贈与財産の加算と税額控除(暦年課税)|国税庁(確認日:2026-11-06)
個別の取扱いは財産・家族関係・適用制度などにより異なります。