

相続財産の調査で見落としを防ぐには?確認したい資料と財産
通帳と自宅の書類は見つかったけれど、これで財産を全部調べたことになるのか。亡くなった方が一人でお金を管理していた場合、ご家族にも分からない取引が残っていることがあります。
相続財産の調査では、見つかった書類を集めるだけでなく、そこに記載された入出金や契約先から、別の財産がないかをたどります。初回相談の持参物とは分けて、財産の種類ごとに何を手がかりに調べるかを説明します。
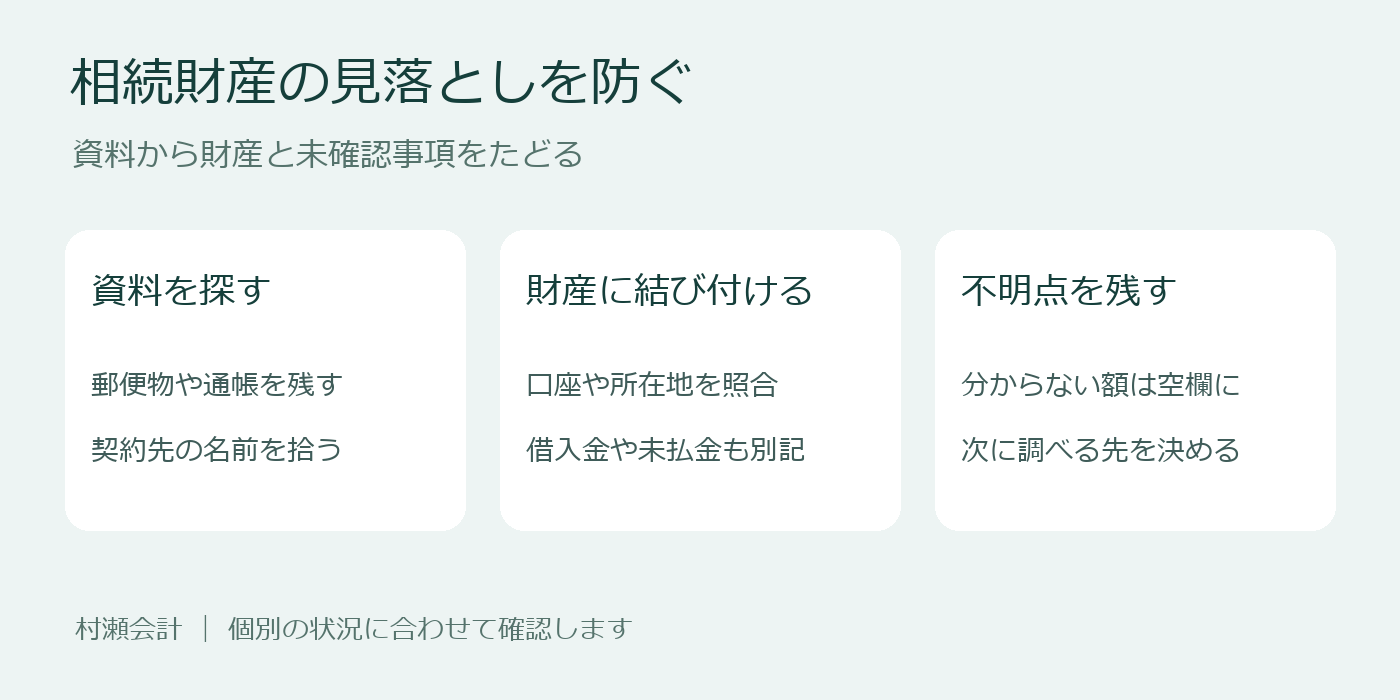
財産の名前と、確かめた資料を一緒に記録する
相続税の対象は、現金、預貯金、土地、建物だけではありません。株式などの有価証券、宝石、貸付金、著作権など、金銭に見積もることができる経済的価値のあるものも含まれます。目につく通帳だけで調査を終えず、亡くなった方の仕事や取引、人付き合いにも目を向けてください。
一覧を作るときは、財産名や金融機関名に加えて、確認した資料と、まだ分からないことを記録します。「口座はあるが死亡時の残高は未確認」「貸した相手は分かるが返済状況は不明」という書き方で構いません。金額の空欄をゼロと扱わないことが、見落としを防ぐ助けになります。
次の表は、財産の存在や内容を調べる手がかりです。ここに挙げた資料だけで、財産をすべて発見できるという意味ではありません。
| 調べる財産 | 確認の手がかり |
|---|---|
| 現金・預貯金 | 通帳、取引明細、金融機関の郵便物、現金の保管状況 |
| 株式・投資信託など | 証券会社の残高資料、取引報告書、配当の通知 |
| 土地・建物 | 固定資産税の課税明細書、登記事項証明書、契約書 |
| 死亡保険金・死亡退職金 | 保険証券、保険料の支払記録、勤務先の通知 |
| 貸付金・宝石など | 借用書、返済記録、購入資料、現物の所在 |
預貯金・証券は、取引先とお金の移動先をたどる
通帳が見つかったら、残高だけでなく、ほかの金融機関への振込や証券会社との入出金にも目を通します。別口座への送金があれば、その口座が一覧に入っているかを照合してください。同じお金を移しただけなのに、二つの財産として重複して数えないよう、移動の記録も残します。
紙の通帳がない取引は、金融機関からの郵便物や、取引を知らせるメールなどが手がかりになります。銀行名や証券会社名が分かった段階で一覧に加え、残高や保有商品の確認が済んだものと区別しておきます。
自宅の現金や、ご家族が本人のために預かっていたお金も調査から外せません。直前の出金について詳しく調べる必要がある場合は、亡くなる直前に引き出した預金の確認方法も参考になります。
不動産は、自宅以外の所在地と持分も調べる
固定資産税の課税明細書を見ながら、土地と建物を分けて所在地を書き出します。自宅のほか、貸している土地、農地、遠方にある土地、以前の相続で取得した共有不動産などがなかったか、ご家族にも聞いてみてください。
登記事項証明書や売買契約書があれば、所在地や持分を照合する資料になります。賃貸借契約書や家賃の入金記録が見つかった場合は、どの物件のものかを結び付けます。書類に知らない所在地があっても、不要な紙と決めて処分しないでください。
この段階の目的は、どこに何があるかを確かめることです。相続税の評価額までご自身で計算してから相談する必要はありません。
保険金・退職金と、貸付金などの権利も忘れずに
亡くなった方が保険料を負担していた生命保険契約の死亡保険金や、死亡退職金なども相続税の対象になります。預金口座の調査とは別に、保険証券、保険料の支払記録、勤務先からの通知を探してください。受け取る人の名前だけで対象外と判断せず、保険料を誰が負担したかも伝えます。個別の課税範囲や計算上の扱いは別途確認が必要です。
親族や知人に貸したお金は、借用書や返済の入金記録が手がかりになります。契約上の金額と、すでに返してもらった金額を分け、未回収の額が不明ならそのまま記録します。宝石などについても、購入時の書類だけでなく、現物がどこにあるかを確かめてください。
生前贈与に関する契約書や贈与税申告書が見つかった場合も保管します。一定の贈与財産は相続税の対象となるため、渡した時期、受け取った人、利用した制度を伝えます。加算の扱いは相続開始日などで異なり、「すでに渡したから調査は不要」とは判断できません。
借入金・未払金は、残っている財産と別に調べる
相続税の計算では、亡くなった時点で現に存在した本人の債務で、確実と認められるものを遺産総額から差し引けます。借入金の返済予定表や残高資料、病院・施設などの請求書を探し、死亡時点で未払いだったか、すでに支払っていたかを分けます。
請求書が死亡後に届いた場合も、届いた日だけで除外せず、誰の、いつの費用なのかを確かめます。本人に課される所得税などは、死亡時に確定していなくても控除できる場合があります。
ただし、請求書があれば何でも差し引けるわけではありません。生前に購入したお墓の未払代金など、非課税財産に関する債務は控除できません。控除できる人にも住所や国籍などによる要件があるため、誰が負担するか、海外との関係があるかも併せて伝えてください。
まずは「未確認の財産」を一つずつ残す
これから調査を始める方は、手元の郵便物や通帳から取引先の名前を書き出し、財産の一覧と照合してください。次に、一覧にない取引先や所在地について、何の契約か、誰が事情を知っているかを調べます。分からないものは推測で埋めず、未確認のまま残します。
姫路市周辺で相談を考えている方は、その一覧と、内容を判断できなかった書類を村瀬会計へお持ちください。資料は全部そろっていなくてもよく、必要か迷う郵便物や請求書は仕分け前でも持参できます。初回相談は無料です。
相談時の持ち物は初回相談に必要な資料の記事、面談で話す内容や今後の進め方は初回相談の流れの記事でご案内しています。ご依頼の費用は料金案内をご覧いただき、具体的な内容は個別の見積もりでご確認ください。
ご依頼の業務内容・費用は料金案内をご覧いただき、個別のお見積もりでご確認ください。
参考資料
- No.4105 相続税がかかる財産|国税庁(確認日:2026-10-30)
- No.4126 相続財産から控除できる債務|国税庁(確認日:2026-10-30)
個別の取扱いは財産・家族関係・適用制度などにより異なります。