

亡くなる直前に預金を引き出していたら?使途と残った現金の確認
「入院費や葬儀代に備えて、親の口座から現金を引き出していた」。相続財産を調べるとき、通帳の残高だけでよいのか、引き出したお金も含めるのか迷うことがあります。
預金を引き出しただけで、相続税の対象から外れるわけではありません。確認するのは、亡くなった時点で本人のお金がいくら残っていたか、何に使われたかです。支払った費用と未払いの費用も分けて考えます。
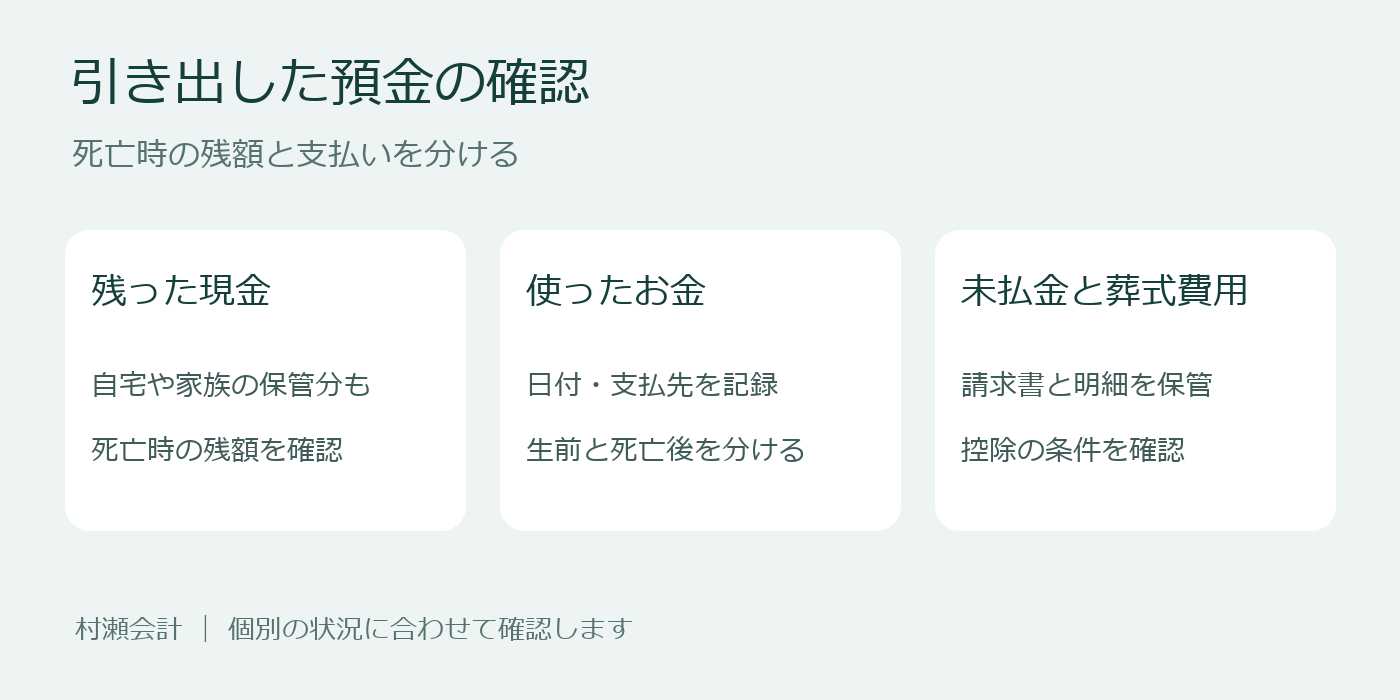
口座から出したお金も、残っていれば相続財産
国税庁は、相続税の対象となる財産に現金と預貯金の両方を挙げています。預金を現金に換えて自宅に置いていても、亡くなった方の所有するお金であれば、相続財産として確認する必要があります。
葬儀に備えて封筒に入れていたお金や、家族が本人のために預かっていたお金も、保管場所だけで対象外にはなりません。「葬儀用に取り分けた金額」と「実際に支払った葬式費用」は別です。
たとえば、亡くなる前に100万円を引き出し、生前の本人の入院費として30万円を支払い、死亡時に70万円が残っていたとします。この条件では、引き出した100万円全額を残った現金として数えるのではなく、支払いの事実と残額70万円を確認します。これは考え方を示す例で、実際の相談事例ではありません。
引き出した日から、支払いと残額をたどる
まず通帳や取引明細から出金日と金額を拾い、そのお金を管理していた家族に使い道を聞きます。病院への支払い、本人の日常の買い物、別口座への入金など、分かる範囲で日付順に書くと、お金の動きを追いやすくなります。
領収書や請求書は、出金との対応が分かるように保管してください。一度の出金から数回に分けて支払った場合も、支払先・日付・金額をそれぞれ残します。別口座に移しただけなら、その入金先までたどります。
現在手元にある現金と、亡くなった日にあった現金が同じ額とは限りません。死亡後に葬儀代などを支払った場合は、その支払いを分けて記録し、死亡時の残額を確かめます。出金額から目についた領収書だけを引いて、残額と決めないようにしてください。
生前に支払った入院費と、死亡時の未払金は分ける
本人の入院費を生前に本人のお金で支払っていれば、その分はすでに現金や預金から減っています。同じ支出を、残った財産からさらに未払金として差し引くことはできません。
これに対して、亡くなった時点で未払いだった本人の入院費などは、債務控除の検討対象です。国税庁は、死亡時に現に存在する本人の債務で、確実と認められるものを控除対象としています。請求書の到着日だけで判断せず、何の費用か、いつの分か、支払い済みかを確かめます。
家族が立て替えた支払いがある場合も、本人のお金から払ったものと混ぜずに伝えてください。誰が負担する費用なのかを確認するため、請求書と支払いの記録を一緒に残しておくと役立ちます。
葬儀のための出金額が、そのまま控除額になるわけではない
一定の相続人などが負担した葬式費用は、相続税の計算で遺産総額から差し引けます。ただし、引き出した目的が葬儀の準備だったというだけでは、控除できる費用は決まりません。実際に何へ支払い、誰が負担したかを確認します。
国税庁は、通常、火葬・埋葬・納骨の費用、遺体や遺骨の回送費用、通夜など通常葬式に欠かせない費用、お寺への読経料などを対象として挙げています。香典返し、墓地や墓石の購入費用、初七日など法事の費用は、差し引く葬式費用に含まれません。
葬儀会社の請求に複数の内容が含まれているときは、合計額だけでなく明細も保管してください。領収書がない支払いは、支払日・相手先・金額・内容をメモしておきます。なお、控除を受ける人の住所や国籍などによって扱いが異なる場合があるため、海外との関係がある場合はその事情も伝える必要があります。
使い道が分からない出金は、推測で埋めない
通帳に出金があっても、それだけでは使い道や残額は分かりません。「おそらく生活費だった」とまとめず、確認できた支払いと、不明な金額を分けておきます。家族の記憶による説明には、その旨も添えてください。
家族に渡したお金があるときは、本人の費用を払うために預けたのか、贈与したのかなど、渡した経緯を確認します。受け取った人や時期、保管・使用の状況を伝え、出金の記録だけで贈与や相続財産の扱いを決めないことが必要です。
贈与であっても、一定の贈与財産は相続税の対象に含まれる場合があります。今回の資料だけで個別の贈与の扱いを決めず、まずお金の動きと家族が把握している事実を残してください。
まず一つの出金から、分かることを書き出す
これから取りかかる方は、気になる出金を一つ選び、出金日・金額・管理していた人・支払った内容・残額を書いてみてください。空欄があっても構いません。分からない箇所が見えれば、誰に聞くか、どの領収書を探すかが具体的になります。
姫路市周辺で相談を考えている方は、そのメモと手元の通帳、請求書、領収書を相談時にお持ちください。一般的な持ち物は、[相続税の相談に必要な資料の記事](https://murasekaikei.com/archives/835)でご案内しています。
村瀬会計では、資料が全部そろっていなくても初回相談をお受けしています。初回相談は無料で、対面・電話・オンラインに対応しています。出金の使途が分からない場合も、分かっていることと不明なことをそのままお伝えください。ご依頼の費用は[料金案内](料金案内)をご覧ください。
ご依頼の業務内容・費用は料金案内をご覧いただき、個別のお見積もりでご確認ください。
参考資料
- No.4105 相続税がかかる財産|国税庁(確認日:2026-10-26)
- No.4129 相続財産から控除できる葬式費用|国税庁(確認日:2026-10-26)
- No.4126 相続財産から控除できる債務|国税庁(確認日:2026-10-26)
個別の取扱いは財産・家族関係・適用制度などにより異なります。